Assurance e-commerce : 3 protections pour éviter qu’un sinistre bloque les ventes
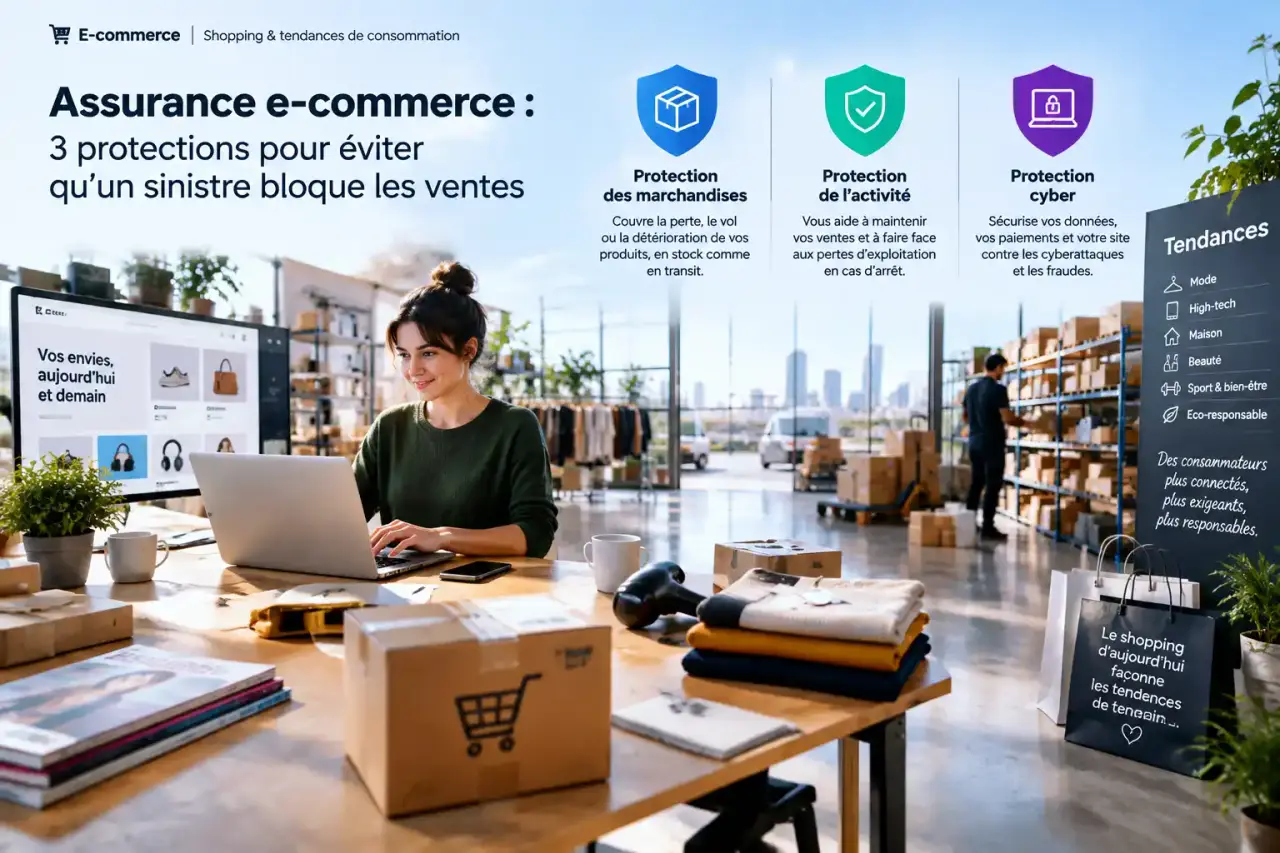
Une boutique en ligne peut vendre sans local ouvert au public, mais elle reste exposée à des risques concrets : réclamation liée à un produit, piratage du site, fuite de données clients, colis perdu, stock endommagé ou interruption des commandes. Une assurance e-commerce efficace ne repose donc pas sur une seule garantie. Selon votre activité, elle peut associer responsabilité civile professionnelle, protection cyber, assurance des biens et perte d’exploitation pour préserver votre trésorerie et la continuité de votre activité.
Partir des risques réels de votre boutique en ligne
L’assurance e-commerce regroupe les protections professionnelles adaptées à la vente à distance. Elle ne dépend pas du logiciel utilisé : une boutique Shopify, WooCommerce ou PrestaShop peut rencontrer les mêmes difficultés qu’un site développé sur mesure. Les critères à examiner sont plutôt votre rôle dans la chaîne de vente, les produits commercialisés, les données traitées et votre organisation logistique.
Produits, clients et responsabilité du vendeur
Un client peut vous mettre en cause si un produit vendu est défectueux, dangereux ou non conforme à sa commande. Le préjudice peut être corporel, matériel ou immatériel, par exemple lorsqu’un défaut entraîne une perte financière pour le client. Une erreur de préparation, une information produit inexacte, une omission dans une fiche descriptive ou l’action d’un collaborateur peuvent aussi provoquer un litige et des frais de défense.
Le risque demande une attention particulière si vous fabriquez, importez ou transformez des marchandises. La situation diffère pour un simple revendeur, une marketplace, un vendeur en dropshipping ou un distributeur de produits cosmétiques, électroniques, alimentaires ou techniques. Le contrat doit correspondre à l’activité déclarée et aux catégories de produits réellement vendues. Une activité ou une gamme non déclarée peut limiter, voire empêcher, la prise en charge d’un sinistre.
Le risque numérique ne se limite pas au piratage
Une cyberattaque peut rendre le site indisponible, chiffrer des fichiers, détourner une adresse e-mail professionnelle ou permettre le vol de données personnelles. Il faut aussi prendre en compte le phishing, la fraude au paiement, l’usurpation d’identité et la cyber-extorsion. Après l’attaque, l’entreprise peut devoir restaurer ses systèmes, informer les clients concernés, faire intervenir des spécialistes et gérer une baisse immédiate des commandes.
Les obligations liées aux données personnelles s’ajoutent à l’urgence opérationnelle. Le RGPD prévoit des plafonds de sanctions pouvant atteindre 20 millions d’euros ou 4 % du chiffre d’affaires annuel. Une assurance ne remplace ni la sécurité informatique ni les obligations légales. Selon les garanties souscrites, elle peut toutefois prendre en charge certaines conséquences assurables d’un incident, comme l’intervention d’experts, la restauration des systèmes ou les frais liés à la gestion de la crise.
RC Pro, cyber et multirisque : trois protections complémentaires
La RC Pro constitue souvent le socle du contrat, mais elle ne couvre pas automatiquement les conséquences d’un ransomware, le vol dans un entrepôt ou la casse d’un ordinateur. Pour comparer les offres, examinez chaque garantie à partir de scénarios concrets plutôt qu’en vous fiant uniquement à son intitulé. Cette méthode aide à repérer les doublons et les angles morts.
| Protection | Rôle principal | Exemples de situations à vérifier |
|---|---|---|
| RC Pro e-commerce | Indemniser les dommages causés à des tiers | Produit défectueux, erreur de description, négligence, réclamation client |
| Assurance cyber-risques | Faire face à un incident numérique | Piratage, fuite de données, fraude, indisponibilité du site, frais de remédiation |
| Multirisque professionnelle | Protéger les biens de l’entreprise | Stocks, matériel informatique, mobilier, local, incendie, dégât des eaux, vol |
| Protection juridique | Accompagner la défense des intérêts de l’entreprise | Litige avec un fournisseur, client, prestataire ou transporteur |
La RC Pro protège votre activité vis-à-vis des tiers
Une responsabilité civile professionnelle e-commerce peut prendre en charge, dans les limites du contrat, les dommages-intérêts dus à un tiers ainsi que les frais de défense. Elle est utile lorsqu’un client réclame une indemnisation après l’achat d’un produit non conforme ou après un dommage causé par celui-ci. Vérifiez si la responsabilité liée aux produits vendus, distribués, importés ou fabriqués est bien incluse.
La RC Pro peut également intervenir en cas d’erreur, d’omission ou de négligence dans l’activité professionnelle, selon les conditions prévues. La protection dépend toutefois des exclusions, des plafonds et de la nature exacte du préjudice. Une simple mention de « responsabilité professionnelle » ne suffit donc pas à vérifier l’étendue de la couverture.
La cyber-assurance répond à un scénario de crise
La garantie cyber vise les conséquences d’un sinistre numérique : assistance d’experts, restauration des systèmes, frais liés à une fuite de données, gestion d’une cyber-extorsion ou pertes d’exploitation selon les options. Certaines illustrations évoquent des demandes de rançon comprises entre 50 000 € et 500 000 €. Même une petite structure peut ainsi subir un choc financier important.
Le niveau de couverture doit rester cohérent avec la dépendance de votre chiffre d’affaires au site marchand. Une boutique qui ne peut plus prendre de commandes, accéder à son outil de préparation ou traiter ses paiements n’est pas exposée aux mêmes pertes qu’une entreprise disposant d’un canal de vente alternatif. Vérifiez aussi les conditions de sécurité exigées par le contrat.
Ne pas oublier le stock, les colis et les points de rupture
Les marchandises représentent souvent le principal actif d’un e-commerçant. Pourtant, leur protection peut être répartie entre le local, l’entrepôt, le transport et les conditions de livraison. Une multirisque professionnelle peut couvrir les stocks et le matériel contre le vol, l’incendie, les dégâts des eaux, la casse ou les dommages électriques, si ces éléments sont expressément prévus au contrat.
Analysez le parcours d’une commande étape par étape : fournisseur, stockage, terminal de paiement, logiciel de préparation, transporteur et service client. Chaque dépendance peut créer un point de rupture. Cette cartographie permet de repérer les garanties utiles, comme les marchandises transportées, la perte d’exploitation, la protection juridique ou la couverture du matériel indispensable à l’expédition.
Les colis et retours exigent une lecture précise
Un colis perdu, volé ou endommagé pendant le transport n’est pas nécessairement couvert par votre multirisque. La responsabilité peut dépendre du transporteur, du mode d’expédition, de la valeur déclarée et des assurances souscrites. Consultez les conditions applicables avant de considérer une indemnisation comme acquise.
Les retours commerciaux ne sont pas automatiquement des sinistres assurables. Ils relèvent souvent de votre politique de vente et de vos obligations commerciales. Distinguez donc les coûts habituels de l’activité des événements accidentels garantis par le contrat. Cette distinction évite de confondre remboursement client, perte de marge et dommage couvert.
La perte d’exploitation peut préserver la trésorerie
Après un incendie dans un local, un dégât des eaux dans une zone de stockage ou une indisponibilité numérique, les ventes peuvent ralentir alors que les charges continuent. Une garantie perte d’exploitation peut compenser tout ou partie des conséquences financières prévues au contrat.
Sa pertinence dépend notamment de votre capacité à vendre par un autre canal, de la rotation du stock et du délai nécessaire pour redémarrer. Vérifiez la période d’indemnisation, les événements déclencheurs et les méthodes de calcul prévues. Une couverture adaptée doit correspondre à la réalité de votre activité, pas seulement à la valeur de vos biens.
La RC Pro est-elle obligatoire pour vendre en ligne ?
Pour la plupart des activités de vente en ligne, la RC Pro n’est pas imposée de manière générale. Elle devient toutefois obligatoire dans certaines professions réglementées ou peut être exigée par un donneur d’ordre, un partenaire, un fournisseur ou une marketplace. Même lorsqu’elle n’est pas légalement obligatoire, elle reste fortement recommandée : une seule mise en cause peut engager la trésorerie de l’entreprise.
Ne confondez pas obligation et nécessité économique. Un indépendant sans salarié, qui vend peu de références, peut avoir besoin d’une couverture simple mais ciblée. À l’inverse, une entreprise qui importe, stocke un volume important de marchandises ou collecte de nombreuses données clients doit généralement renforcer ses garanties et ses plafonds.
Comparer un devis d’assurance e-commerce sans regarder seulement le prix
Le prix d’une assurance e-commerce dépend du chiffre d’affaires, de la nature des produits, de votre rôle dans la chaîne de distribution, du volume de stock, des pays de vente, de l’historique de sinistres et des garanties choisies. Les plafonds d’indemnisation, les franchises et les options cyber ou perte d’exploitation influencent aussi la cotisation. Une franchise plus élevée peut réduire le coût du contrat, mais elle augmente votre reste à charge en cas de sinistre.
Avant de demander un devis, préparez une description exacte de votre activité, vos canaux de vente, les produits commercialisés, vos zones de livraison, la valeur du stock, le matériel utilisé et les mesures de sécurité déjà en place. Cette préparation facilite la comparaison des offres et réduit le risque qu’une activité essentielle soit oubliée à la souscription.
- Vérifiez les plafonds de garantie par sinistre et par année.
- Identifiez les franchises applicables à la RC Pro, au cyber et aux biens.
- Contrôlez le périmètre territorial, notamment pour les ventes hors de France.
- Lisez les exclusions concernant les produits sensibles, l’importation, la fabrication ou le dropshipping.
- Demandez si les frais de défense, de retrait de produits, de notification et de perte d’exploitation sont inclus ou optionnels.
- Vérifiez les conditions de sécurité informatique exigées pour la garantie cyber.
- Révisez le contrat après une hausse du chiffre d’affaires, un nouveau pays de vente ou l’ajout d’une gamme de produits.
Le bon contrat n’est pas celui qui promet de tout couvrir. C’est celui qui répond aux sinistres les plus coûteux et les plus plausibles pour votre boutique. Comparez les garanties, les exclusions, les plafonds et les franchises avant toute souscription. Une couverture régulièrement mise à jour accompagne mieux l’évolution de l’activité et protège plus efficacement la trésorerie.