Infinite Styles Ecommerce Co., Limited : un intermédiaire de paiement, pas le vendeur
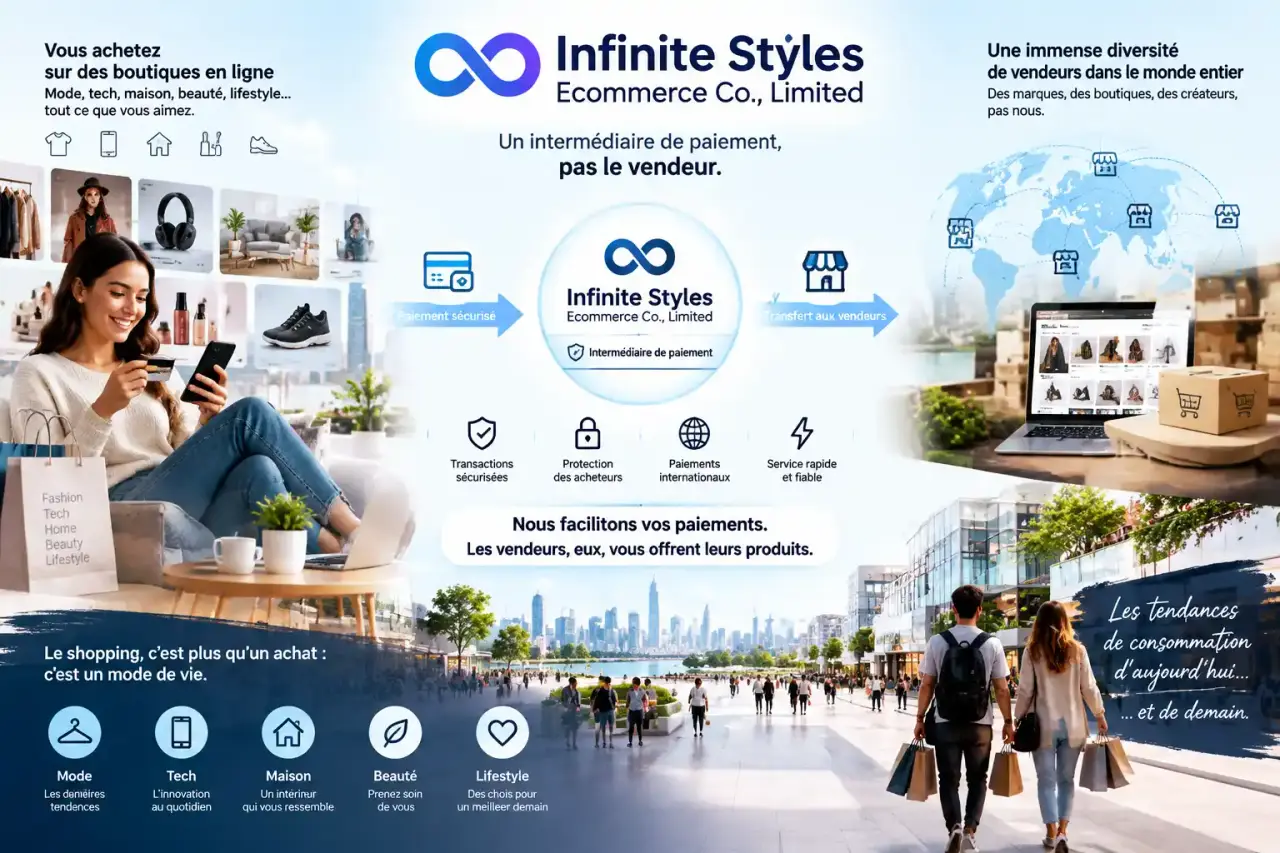
Un débit intitulé « Infinite Styles Ecommerce Co., Limited » peut surprendre lorsqu’il ne correspond à aucune enseigne connue. Ce libellé désigne généralement un intermédiaire technique de paiement, et non le site sur lequel vous avez commandé. Avant de conclure à une fraude, retrouvez l’achat concerné, vérifiez la situation, puis agissez dans le bon ordre.
Pourquoi ce nom apparaît sur votre relevé bancaire
Infinite Styles Ecommerce Co., Limited est présenté comme une passerelle de paiement internationale basée à Hong Kong. Son rôle consiste à traiter des transactions pour le compte de boutiques en ligne. Au moment du paiement, le nom affiché sur le relevé bancaire n’est pas toujours celui de la marque ou du site consulté. Il peut s’agir du processeur qui encaisse techniquement la transaction.
Un prélèvement Infinite Styles Ecommerce Co., Limited peut donc correspondre à un achat effectué sur une boutique dont le nom ne vous revient pas immédiatement. La commande a pu être passée après une publicité vue sur les réseaux sociaux, une promotion éphémère ou une visite sur un site utilisant un nom commercial très différent. Ce type de prestataire peut être utilisé par des sites reposant sur Shopify ou sur d’autres solutions e-commerce.
Un indice utile, mais pas l’identité du vendeur
Le libellé bancaire est un point de départ. Il ne prouve ni l’existence d’une arnaque ni l’identité du vendeur à contacter. La boutique auprès de laquelle la commande a été passée reste responsable de la livraison, des retours et du remboursement. Contacter directement le processeur de paiement risque donc de vous faire perdre du temps, car il ne gère généralement ni le stock, ni l’expédition, ni le service après-vente.
Commencez par comparer le montant et la date du débit avec vos achats récents. Consultez ensuite vos e-mails, y compris les courriers indésirables, en recherchant les mots « commande », « confirmation » ou « paiement ». Le montant exact et la date de l’opération peuvent aussi vous aider. Vérifiez enfin l’historique de votre navigateur et vos captures d’écran de commande si vous en avez conservé.
Arnaque ou achat oublié : évaluer le risque sans paniquer
La présence d’Infinite Styles Ecommerce Co., Limited sur un relevé ne suffit pas à qualifier le débit de frauduleux. Le risque se situe plutôt du côté du site marchand qui a utilisé cette solution de paiement. Certaines boutiques fonctionnent selon le modèle du dropshipping : elles vendent des produits sans disposer de leur propre stock et les font expédier depuis la Chine ou un autre pays tiers.
Ce modèle n’est pas illégal en lui-même. Il peut toutefois s’accompagner de fiches produit très optimistes, de photos reprises à d’autres vendeurs, d’un service client difficile à joindre et de délais de livraison de 4 à 8 semaines. Le problème ne vient donc pas automatiquement du paiement. Il peut résulter de l’écart entre la présentation du produit, la marchandise reçue et les solutions proposées au client en cas de litige.
Les signaux qui justifient une réaction rapide
Agissez sans attendre si vous ne reconnaissez absolument pas le montant, si aucune personne ayant accès à votre carte n’a passé cette commande ou si plusieurs petits débits inhabituels apparaissent. Des opérations de faible montant peuvent parfois précéder des débits plus importants. Gardez une copie du relevé, notez la date et le libellé complet, puis prévenez votre banque par ses canaux habituels.
À l’inverse, si vous identifiez une commande, mais que le colis tarde à arriver, que le produit diffère fortement de sa description ou que le vendeur ne répond plus, il s’agit d’abord d’un litige commercial. Réunissez les preuves dès le début : e-mail de confirmation, descriptif du produit, conditions de vente, échanges avec le vendeur, suivi d’expédition et photos du produit reçu. Ces éléments aideront à présenter une demande claire.
La marche à suivre pour demander un remboursement ou contester le débit
La démarche dépend de votre situation. Un achat reconnu mais insatisfaisant ne se traite pas comme une opération totalement inconnue. La banque n’examinera pas nécessairement les deux dossiers de la même manière, et votre demande doit décrire les faits avec précision.
- Reconstituez la transaction. Relevez le montant, la date, le libellé exact et, si votre application bancaire l’affiche, les quatre derniers chiffres de la carte utilisée. Recherchez ensuite l’e-mail de commande et le nom de domaine de la boutique. Ces informations permettent souvent de relier le débit à un achat précis.
- Contactez le vendeur identifié. Demandez une explication, un numéro de suivi ou un remboursement selon le problème rencontré. Envoyez votre demande par écrit et conservez une copie datée. Si le vendeur ne répond pas pendant 30 jours, cette absence de réponse devient un élément utile à joindre à votre dossier.
- Saisissez votre banque si nécessaire. Pour un achat non autorisé, signalez immédiatement l’opération comme inconnue. Pour un bien non livré ou non conforme, demandez à votre banque quelles sont les modalités de contestation par carte et de rétrofacturation, aussi appelée chargeback.
- Sécurisez la carte si une fraude est plausible. Suivez les instructions de la banque : blocage temporaire, mise en opposition ou remplacement de la carte. Ne communiquez jamais vos identifiants bancaires en réponse à un e-mail ou à un appel non sollicité.
Présenter un dossier clair à la banque
Une contestation est plus facile à examiner lorsque les faits sont présentés dans l’ordre. Préparez une chronologie courte : date de la commande éventuelle, date du débit, démarches effectuées auprès du vendeur, réponses reçues ou absence de réponse, puis nature exacte du problème. Joignez uniquement les pièces pertinentes.
Évitez d’écrire simplement « je ne reconnais pas ce débit » si vous avez identifié l’achat, même si le produit n’est jamais arrivé. Dans ce cas, expliquez plutôt que la commande est connue, mais que le bien n’a pas été livré ou qu’il n’est pas conforme. Cette distinction permet à la banque de comprendre plus rapidement la nature de la demande.
Votre relevé montre le montant et l’intermédiaire, mais rarement toute l’histoire de la transaction. Consultez aussi les onglets de votre navigateur, votre boîte mail, l’historique de livraison et les notifications de paiement. En recoupant ces éléments, vous évitez de bloquer une carte pour une commande oubliée tout en repérant plus vite une utilisation réellement frauduleuse.
Réduire les risques lors de vos prochains achats en ligne
Un paiement sécurisé ne garantit pas, à lui seul, le sérieux d’une boutique. Avant de commander, prenez quelques minutes pour examiner l’identité du vendeur : mentions légales, adresse de contact, conditions de retour, délais annoncés et cohérence des informations. L’absence de SIRET pour une entreprise censée être française, une adresse imprécise ou des traductions approximatives doivent vous inciter à la prudence.
Vérifier l’offre au-delà des photos
Des visuels très travaillés ne renseignent pas nécessairement sur la qualité réelle du produit. Cherchez des avis extérieurs au site, comparez les dimensions, la composition et les délais annoncés. Une réduction permanente, un compte à rebours ou des promesses de livraison floues ne prouvent pas une arnaque, mais méritent d’être examinés avant la validation de la commande.
- Préférez une adresse e-mail de contact fonctionnelle et des conditions de retour lisibles.
- Conservez la page produit et la confirmation de commande jusqu’à la réception complète.
- Contrôlez le montant final avant validation, notamment les frais de livraison et les options ajoutées.
- Activez les alertes de paiement de votre banque pour repérer rapidement tout débit inhabituel.
- Évitez d’enregistrer votre carte sur une boutique que vous ne connaissez pas encore.
Face à un prélèvement Infinite Styles Ecommerce Co., Limited, commencez par identifier le marchand et la nature réelle de l’opération. Si l’achat est reconnu, documentez votre litige avec le vendeur, puis sollicitez votre banque si la situation reste bloquée. Si le débit est inconnu, signalez-le sans délai et sécurisez votre moyen de paiement.