BNPL : payer en plusieurs fois sans perdre de vue le coût réel
Le BNPL, pour Buy Now Pay Later, permet d’acheter immédiatement et de payer plus tard, en une fois ou en plusieurs échéances. Cette facilité, proposée au moment du règlement, peut être sans frais pour l’acheteur. Elle reste pourtant un engagement financier : le calendrier, le coût total et les conséquences d’un impayé méritent autant d’attention que le montant affiché à chaque échéance.
Du bouton de paiement au remboursement : ce que recouvre le BNPL
Le BNPL n’est pas un produit unique, mais une famille de solutions de financement intégrées au parcours d’achat. Son principe consiste à dissocier la réception du bien ou du service de son paiement intégral. Il se rencontre en ligne, mais aussi en boutique et, selon les prestataires, en télévente.
Calcul des échéances BNPL
Estimez le montant de chaque versement à partir du montant de votre achat et des frais éventuels.
Votre estimation
À retenir : ce résultat est une estimation. Il ne tient pas compte des règles propres à un prestataire, des dates exactes de prélèvement, des intérêts ni d’un éventuel TAEG. Consultez les conditions applicables avant toute décision.
| Formule | Fonctionnement | Point à vérifier |
|---|---|---|
| Paiement différé | La totalité est réglée à une date ultérieure, par exemple à 15 ou 30 jours. | La date exacte du prélèvement et les frais éventuels. |
| Paiement fractionné | Le prix est réparti en plusieurs versements, souvent en 3 ou 4 fois. | Le premier débit, les échéances suivantes et le coût total. |
| Financement plus long | Le remboursement s’étend sur une durée supérieure, selon une offre de crédit. | Le TAEG, la durée et les conditions contractuelles. |
BNPL et crédit à la consommation ne sont donc pas deux univers étanches. Le premier désigne surtout une expérience commerciale ; le second renvoie à une qualification juridique. Une offre présentée comme une simple facilité de paiement peut relever du crédit. L’appellation « mini-crédit » ne suffit pas davantage à déterminer les règles applicables.
Qui paie qui, et à quel moment ?
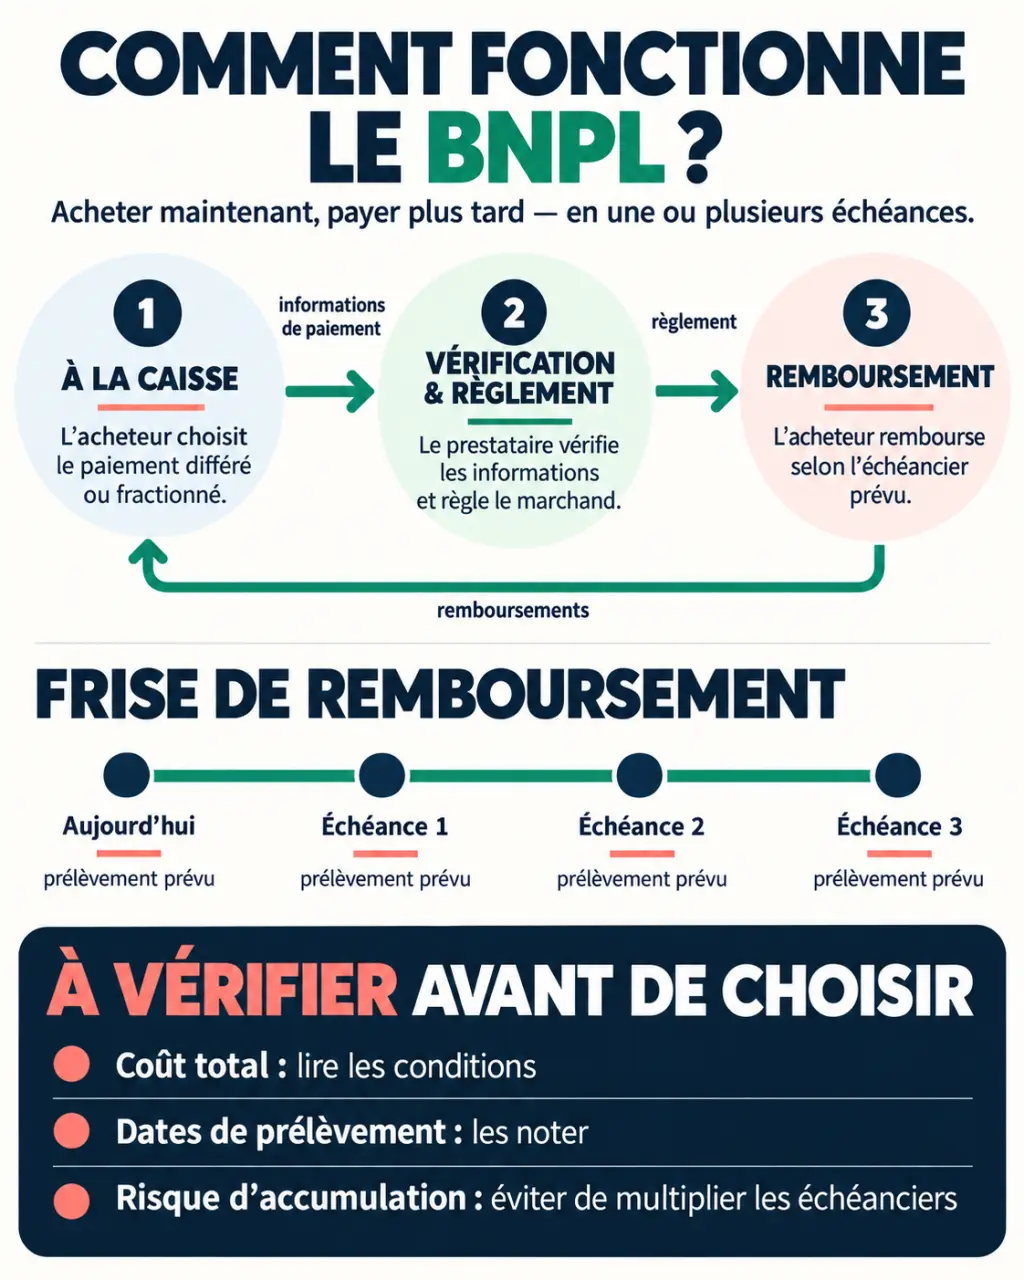
L’acheteur sélectionne l’option, renseigne les informations demandées et reçoit une décision généralement rapide. Le prestataire effectue des contrôles d’identité, de risque et, selon l’offre et les obligations applicables, de solvabilité. Il règle ensuite le marchand suivant leur contrat, tandis que le client rembourse selon l’échéancier accepté. La rapidité du parcours ne signifie donc ni acceptation automatique ni absence de vérification.
À titre d’exemple, un achat de 300 euros en trois versements égaux sans frais représente trois paiements de 100 euros. Mais le premier peut être exigible immédiatement : il faut lire les dates, pas seulement compter les mensualités.
Pourquoi le BNPL s’est installé dans le commerce en ligne
Le succès du modèle tient à sa simplicité : le financement intervient exactement au moment où l’acheteur hésite à régler son panier. Il évite une démarche séparée auprès d’un établissement financier et réduit les interruptions dans le parcours d’achat.
Le BNPL représentait 5,1 % des transactions e-commerce mondiales en 2023. Ce poids illustre sa place dans les usages numériques, sans signifier qu’il soit pertinent pour chaque achat ou chaque clientèle.
Pour le client, lisser une dépense plutôt qu’augmenter ses moyens
Répartir le coût d’un équipement électroménager, d’un meuble ou d’un appareil électronique peut faciliter l’organisation du budget. La mode, la beauté et les voyages constituent également des terrains d’usage. L’intérêt dépend toutefois du calendrier des revenus : différer un paiement est utile si les fonds seront réellement disponibles à l’échéance.
Le BNPL ne crée pas de pouvoir d’achat supplémentaire. Il déplace la sortie d’argent. Un financement adapté à une dépense ponctuelle peut devenir problématique lorsqu’il sert régulièrement à couvrir un manque de trésorerie.
Pour le marchand, une vente facilitée mais pas gratuite
Le paiement flexible peut réduire les abandons de panier, soutenir le taux de conversion et favoriser un panier plus élevé. Ces effets ne sont pas garantis : ils dépendent du secteur, du montant des achats et du profil des clients. Le marchand verse généralement une commission au prestataire, ce qui explique qu’une offre puisse être sans frais pour l’acheteur.
La bonne mesure n’est donc pas seulement le chiffre d’affaires supplémentaire, mais la marge après commissions, retours et coûts de service client. Le règlement du marchand et la prise en charge des impayés dépendent également du contrat signé.
Les risques se cachent surtout dans l’accumulation et l’après-achat
Une petite échéance paraît souvent plus supportable qu’un prix total. Pourtant, plusieurs achats fractionnés peuvent produire une charge mensuelle importante, notamment lorsqu’ils sont répartis entre différents prestataires. Chacun ne dispose pas nécessairement d’une vision exhaustive des engagements de l’acheteur.
Directive européenne sur le crédit aux consommateurs : Consultez le texte officiel de la directive (UE) 2023/2225, qui modernise les règles du crédit aux consommateurs et abroge la directive 2008/48/CE.
Un budget fonctionne comme une voûte : sa solidité dépend de la répartition des charges, pas de la légèreté apparente de chaque pierre. Pour évaluer un nouvel achat, inscrivez toutes les échéances sur un même calendrier, avec le loyer, les factures et les dépenses indispensables. Le point critique n’est pas seulement le total à rembourser, mais le jour où plusieurs prélèvements convergent avant la prochaine rentrée d’argent.
- Avant de valider : vérifier le prix total, les frais, les dates de débit et les conditions en cas de retard.
- En cas de retour : suivre à la fois le remboursement marchand et l’actualisation de l’échéancier.
- En cas de difficulté : contacter rapidement le prestataire plutôt que laisser les incidents s’accumuler.
- En cas de fraude suspectée : signaler immédiatement l’opération et sécuriser les comptes concernés.
Un retour de produit n’entraîne pas toujours une suspension immédiate des prélèvements. Il faut suivre la procédure prévue et conserver les justificatifs. Côté marchand, la fraude, les contestations de paiement et les rétrofacturations ne disparaissent pas non plus : leur répartition entre les parties doit être explicite.
La réglementation européenne renforce la protection de l’emprunteur
La directive européenne 2023/2225 élargit l’encadrement du crédit à la consommation à de nombreuses opérations auparavant exclues, notamment certaines facilités de faible montant ou sans intérêts. Son application est prévue à partir du 20 novembre 2026, selon les dispositions nationales de transposition.
L’objectif est de rapprocher la protection du consommateur de la réalité des parcours numériques : information précontractuelle lisible, publicité encadrée et évaluation de la capacité de remboursement. Certaines exclusions demeurent, notamment pour des reports de paiement répondant à des conditions précises. Un paiement court ou gratuit n’est donc pas automatiquement hors du champ du crédit.
Lorsqu’il s’applique, le TAEG permet de comparer le coût global du financement, au-delà du seul taux d’intérêt. En France, le respect du taux d’usure doit également être vérifié pour les crédits concernés. Les règles exactes dépendent de l’offre et du cadre en vigueur à la souscription.
L’analyse de solvabilité peut s’appuyer sur un scoring automatique et, dans certains parcours, sur l’open banking avec l’autorisation du client. L’accès à des informations bancaires aide à évaluer les ressources et les charges ; il ne rend pas la décision infaillible.
Choisir un acteur BNPL sur des critères concrets
Klarna, Alma, FLOA et PayPal font partie des noms à examiner pour des parcours de paiement fractionné ou différé. Younited Pay intervient aussi sur le financement intégré au parcours marchand. À l’international, Affirm, Afterpay ou SeQura complètent le panorama. Leur disponibilité, leurs formules et leurs conditions varient selon les pays et les commerçants.
Pour un acheteur, la priorité reste l’offre effectivement affichée au paiement, et non la notoriété du logo. Pour un commerçant, la comparaison doit couvrir plusieurs dimensions :
- Les montants finançables, les durées et les pays couverts.
- Les commissions et les délais de versement des fonds.
- L’intégration technique en ligne et en magasin.
- La gestion des remboursements partiels, annulations et litiges.
- Les responsabilités en matière de fraude, d’impayés et de conformité.
Le bon BNPL rend le paiement plus souple sans rendre l’engagement moins visible. Pour le client comme pour le marchand, un échéancier clair, un coût transparent et un après-achat bien géré valent davantage qu’une promesse d’acceptation instantanée.